
목차
운전자보험 가입 화면을 열어보면 특약이 100개 넘게 쏟아지는데, 대체 무엇을 넣고 무엇을 빼야 할까요? 다 넣으면 보험료가 부담이고, 대충 고르면 정작 필요한 순간 보장이 비는 게 운전자보험입니다.
특히 2026년 1월부터 핵심 특약인 변호사선임비용 보장이 달라지면서, 어떤 특약을 챙길지 판단이 더 중요해졌습니다. 이 글에서는 꼭 필요한 특약 세 가지와 올해 바뀐 개정 사항을 체크리스트로 짚어보겠습니다.
먼저 숫자 세 개
2억 원 — 형사합의금(교통사고처리지원금) 특약의 최대 보장 수준입니다.
3,000만 원 — 운전자 벌금 특약의 최대 보장 수준입니다.
50% — 2026년 1월 신규 가입분부터 적용되는 변호사선임비용 자기부담 비율입니다.
필수 특약 세 가지부터 확인하기
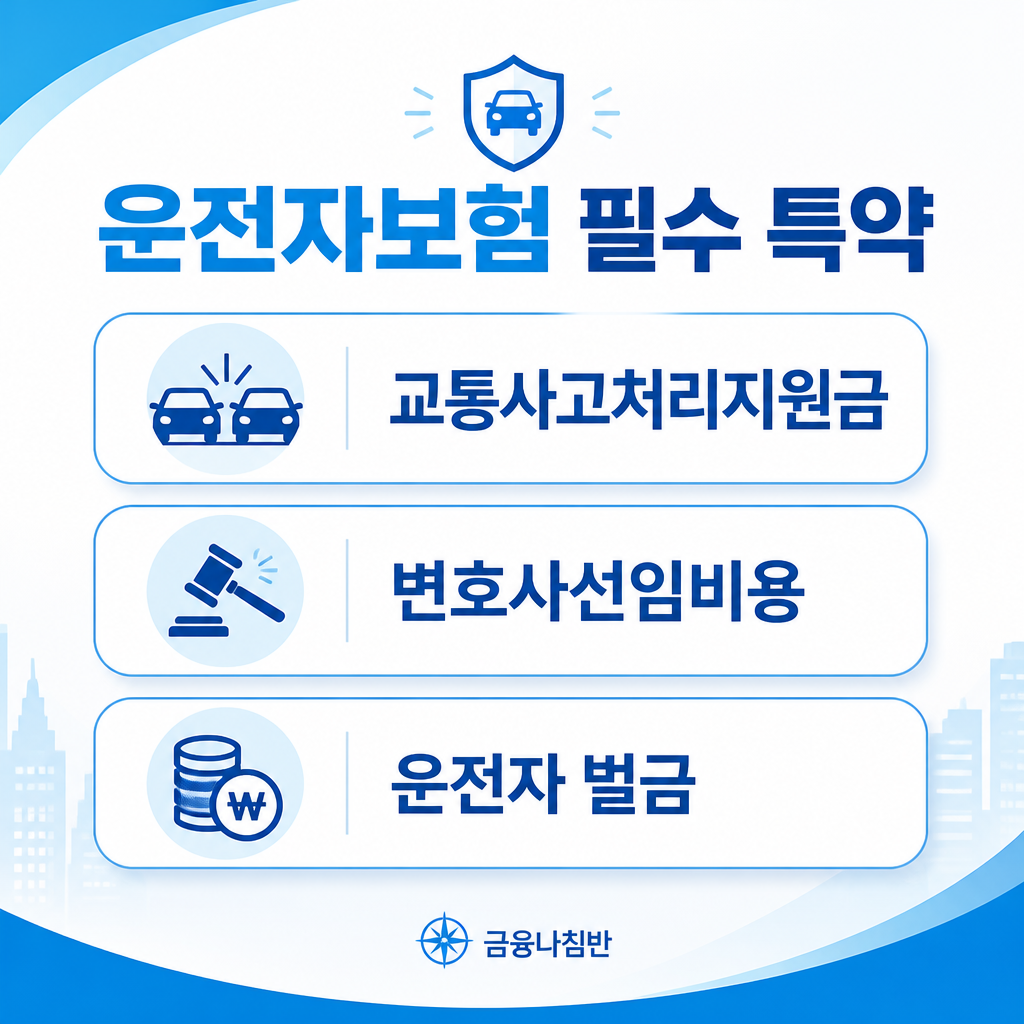
운전자보험 특약은 교통사고로 운전자 본인이 지게 되는 형사·행정상 부담을 덜어주는 담보입니다. 종류는 많지만 뼈대가 되는 것은 세 가지입니다.
| 특약 | 보장 내용 |
| 교통사고처리지원금 | 중과실·중상해 사고 시 형사합의금 (최대 2억 원) |
| 변호사선임비용 | 형사 절차에서 변호사 선임 비용 |
| 운전자 벌금 | 교통사고 벌금 (최대 3,000만 원) |
이 세 가지는 자동차보험이 대신해주지 않는 영역입니다. 자동차보험은 상대방 피해(대인·대물)를 보상하지만, 운전자 본인의 형사합의금·벌금·변호사비는 운전자보험 특약이 있어야 대비할 수 있습니다.
여기에 자동차사고 부상치료비 같은 특약을 상황에 맞게 더하는 방식이 일반적입니다. 다만 특약이 많아질수록 보험료도 오르니, 꼭 필요한 것부터 채우는 순서가 중요합니다.
2026년 변호사선임비용 자기부담 개정 체크
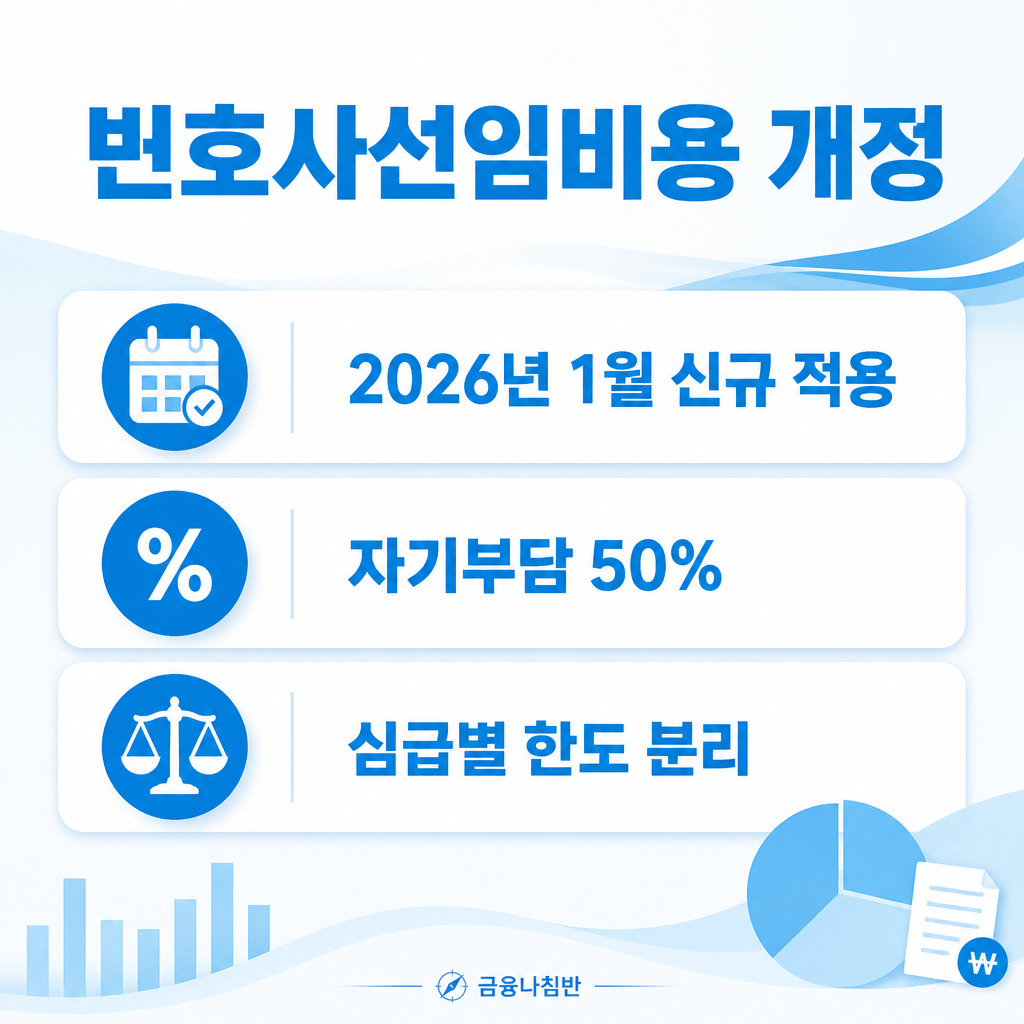
올해 가장 큰 변화는 변호사선임비용 특약입니다. 금융감독원 권고에 따라 2026년 1월 신규 가입분부터 자기부담금 50%가 도입됐습니다.
예를 들어 변호사 비용이 1,000만 원 나왔다면, 예전에는 전액이 지급됐지만 개정 이후 신규 가입자는 500만 원만 받고 나머지 500만 원은 본인이 부담합니다. 보장 한도도 기존 통합 한도에서 1·2·3심 심급별 분리 구조로 바뀌어 범위가 좁아졌습니다.
확인해야 할 포인트를 정리하면 이렇습니다.
- 가입 시점: 2026년 1월 이후 신규 가입이면 자기부담 50% 적용
- 기존 가입자: 이미 가입한 약관과 보장은 그대로 유지
- 한도 구조: 통합 한도인지 심급별 분리인지 약관에서 확인
형사합의금과 벌금 특약 활용도가 커진다
변호사선임비용 보장이 줄면서, 상대적으로 형사합의금과 벌금 특약의 중요성이 커졌습니다. 실제 교통사고는 소송까지 가기보다 합의나 벌금으로 마무리되는 경우가 더 많기 때문입니다.
교통사고처리지원금 특약은 중과실 사고나 피해자 중상해 시 형사합의금을 최대 2억 원까지 보장합니다. 운전자 벌금 특약은 교통사고로 인한 벌금을 최대 3,000만 원까지 보장합니다. 두 특약 모두 목돈이 갑자기 필요한 순간에 실질적인 도움이 됩니다.
따라서 이제는 변호사선임비용 하나만 보고 가입할 게 아니라, 형사합의금과 벌금 특약이 충분한지 함께 점검하는 것이 합리적입니다.
자동차보험과 겹치지 않게 고르는 체크리스트
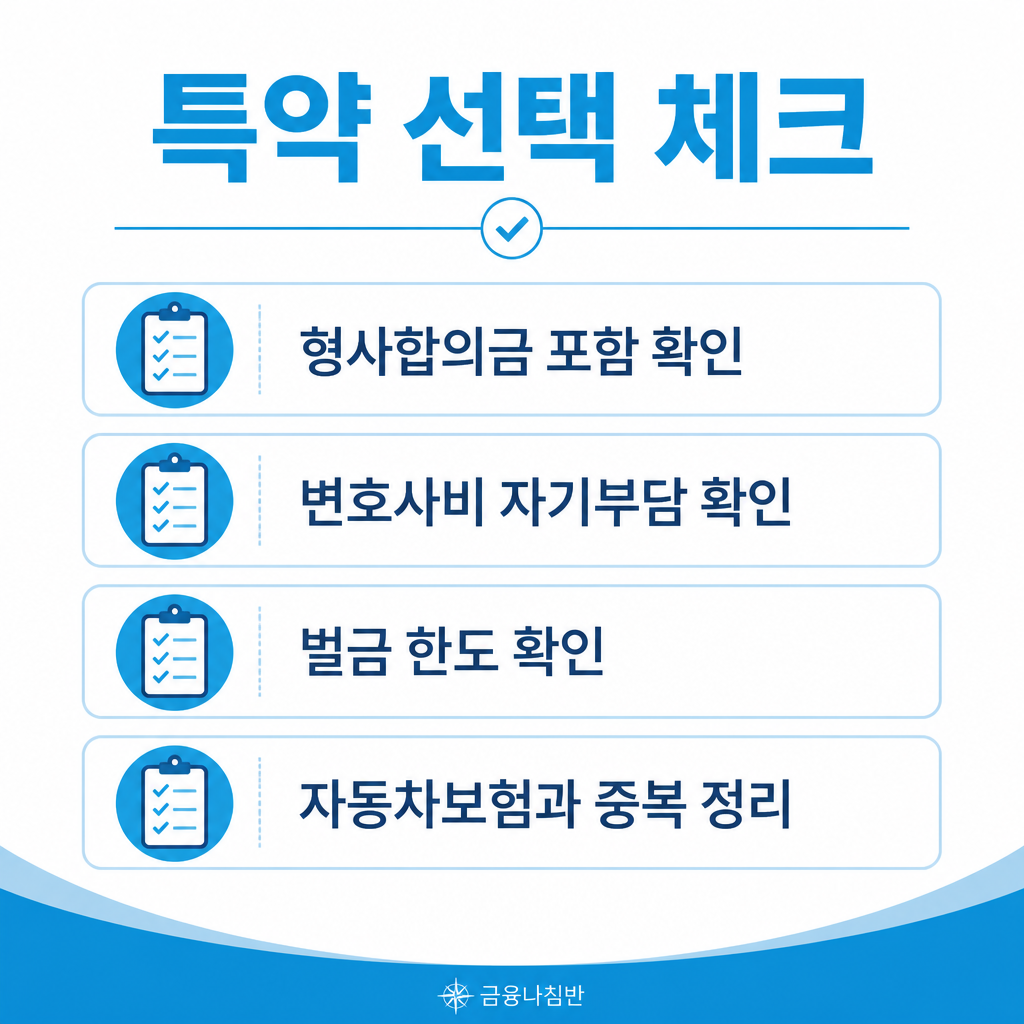
특약을 고를 때는 이미 가입한 자동차보험과 중복되지 않는지 살펴야 합니다. 아래 항목을 순서대로 점검해보세요.
- 형사합의금(교통사고처리지원금) 특약이 들어 있는지 확인
- 변호사선임비용의 자기부담·심급 구조를 약관에서 확인
- 운전자 벌금 특약 한도가 충분한지 확인
- 자동차보험 자기신체사고·자동차상해와 부상치료비 특약이 중복되는지 확인
- 운전 빈도·차종에 맞춰 불필요한 특약은 과감히 제외
특약은 많이 넣는 게 아니라 나에게 맞게 넣는 것이 핵심입니다. 보장 공백과 중복을 함께 줄이면 같은 보험료로도 더 알찬 구성이 됩니다.
자주 묻는 질문
| 질문 | 답변 |
| 운전자보험은 꼭 필요한가요? | 자동차보험이 못 막는 형사합의금·벌금·변호사비 대비용으로 운전자에게 도움이 됩니다. |
| 필수 특약은 무엇인가요? | 교통사고처리지원금·변호사선임비용·운전자 벌금 세 가지가 핵심입니다. |
| 2026년에 뭐가 바뀌었나요? | 1월 신규 가입분부터 변호사선임비용에 자기부담 50%가 적용됩니다. |
| 기존 가입자도 자기부담이 생기나요? | 아닙니다. 기존 가입 약관과 보장은 그대로 유지됩니다. |
| 형사합의금 한도는 얼마인가요? | 교통사고처리지원금 특약은 최대 2억 원까지 보장합니다. |
| 특약을 많이 넣을수록 좋나요? | 아닙니다. 자동차보험과 중복을 피하고 필요한 특약만 넣는 게 효율적입니다. |
가입 전 이 순서만 지키면 큰 실수를 줄일 수 있습니다.
- 3대 특약(교통사고처리지원금·변호사선임비용·벌금) 포함 여부 확인
- 2026년 변호사선임비용 자기부담 50%·심급 분리 구조 점검
- 형사합의금·벌금 특약 한도가 충분한지 확인
- 자동차보험과 겹치는 특약은 정리
보장 내용과 특약 구조는 회사·상품마다 다르니, 최종 가입 전 약관과 비교 견적을 꼭 확인하시기 바랍니다. 오늘 정리가 현명한 선택에 도움이 되었길 바랍니다.
※ 본 글은 금융나침반 편집팀이 작성·검수한 정보 제공 자료이며, 특정 상품의 가입을 권유하지 않습니다. 2026년 변호사선임비용 개정 등 보장 내용은 금융감독원과 각 보험사 약관에서 확인할 수 있으며, 조건은 변경될 수 있으니 가입 전 공식 채널에서 최신 정보를 확인하시기 바랍니다.
함께 읽으면 좋은 글


